In questo articolo10 sezioni · 19 min di lettura
- 01Cos’è il Minimum Viable Planning
- 02Step 1 - Il Revenue Model
- 03Step 2 - L’Action Plan
- 04Step 3 - Il Cost & Investment Plan
- 05Step 4 - Il Cash Flow
- 06Step 5 - Il Performance Review System
- 07L’analisi degli scostamenti: dove tutto si misura
- 08Le startup sono un altro pianeta
- 09Il Finance è il tuo braccio destro.
- 10Una storia vera
“Quanto fatturerai nei prossimi sei mesi?”
È la domanda con cui inizio quasi sempre la prima conversazione con una azienda. La risposta che ricevo è quasi sempre una variante di queste tre:
una cifra detta a sensazione (normalmente è il fatturato dell’anno scorso arrotondato per ottimismo)
un’occhiata al CRM, che però copre due-tre mesi al massimo e ha buchi nei dati
un onesto, e raro, “non lo so”.
Tutti e tre i casi indicano lo stesso problema: l’imprenditore non ha un modello dei ricavi. Naviga a vista, e ogni decisione che prende, assumere o non assumere, alzare i prezzi o tenerli, investire o aspettare, lanciare una campagna ora o fra tre mesi, poggia su un’ipotesi di fatturato che non esiste su carta. Dice di fare strategia ma non la sta facendo davvero perchè non ha idea dei numeri base.
Quindi che abbiamo deciso di fare da CFO che vogliono cambiare lo status quo di excel bellissimi ma inutili e dimenticati nei cassetti e che sono stufi di sentire che la “strategia” è uno storytelling senza numeri? In FinHance abbiamo riunito i CFO intorno a un tavolo e costruito una metodologia per affrontare proprio questo: si chiama Minimum Viable Planning abbreviamo MVP.
(Sì Marketing, ti abbiamo rubato l’acronimo)
Ed è il framework di pianificazione strategica minimo che ogni PMI italiana e ogni startup può tenere in piedi senza appesantirsi. Si compone di cinque elementi che si parlano fra loro, e il punto di tutto, prima ancora che uno strumento di controllo di gestione, è semplice: dare all’imprenditore una base numerica per scegliere meglio. Smettere di decidere a sensazione e cominciare a decidere sui dati che si hanno.
Questo è l’articolo che spiega il framework intero. Lungo, denso, ma costruito per essere usato: alla fine sai cosa ti serve, in che ordine, e come si tengono insieme i pezzi.
Iniziamo a conoscere l’MVPlanning.
Cos’è il Minimum Viable Planning
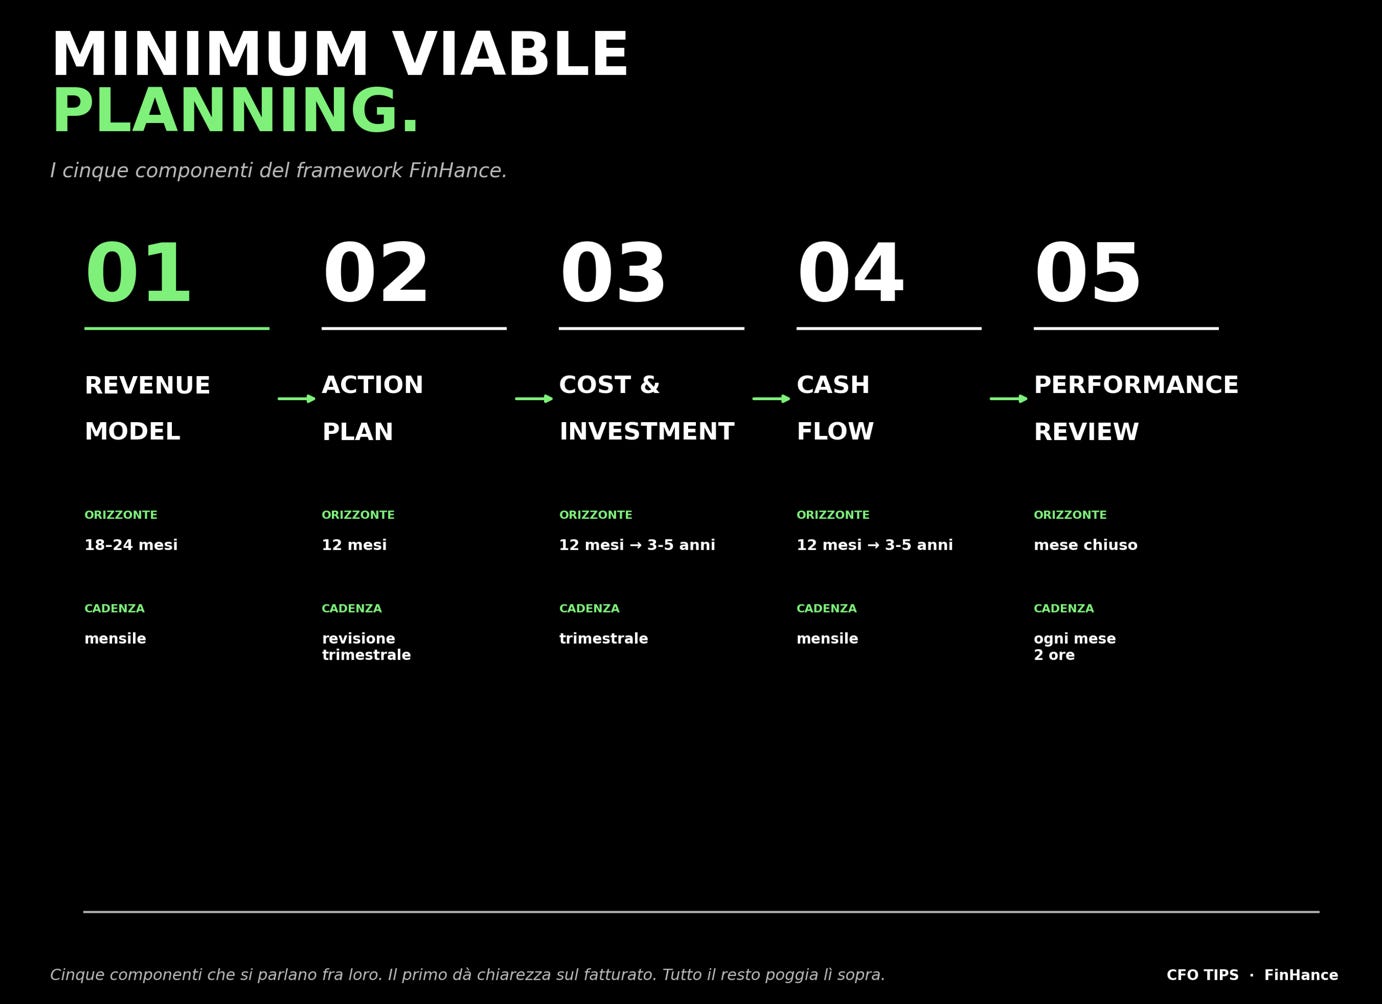
Il MVP è la versione minima della pianificazione strategica aziendale: cinque componenti collegati fra loro, ognuno con il suo orizzonte e la sua cadenza.
Revenue Model. Il primo, e quello da cui parte tutto. Stima il fatturato prospettico per canale, prodotto, segmento. Orizzonte 18-24 mesi, aggiornato mensilmente. L’output è proprio un modello matematico di calcolo, modellizziamo il Business Model.
Action Plan. Il documento che spiega come atterrare i fatturati che escono dal Revenue Model tramite azioni concrete, ognuna con responsabile, scadenza, KPI di esecuzione. Orizzonte 12 mesi, revisione trimestrale. Output: un file diviso per obiettivi, azioni, KPI.
Cost & Investment Plan. Il budget aziendale costruito sopra alle decisioni dell’Action Plan: costi operativi, personale, investimenti, tutto messo in coerenza con la strategia. Orizzonte iniziale 12 mesi, esteso a 3-5 anni nel business plan. Output: un modello di budget con Conto economico, Stato Patrimoniale e Cash Flow.
Cash Flow Plan. Nel Cost & Investment Plan c’è una simulazione di cash flow che in gergo tecnico si chiama metodo indiretta, a questo si può affiancare un tool di tesoreria che è invece un metodo diretto legato non a conto economico e stato patrimoniale ma alle singole entrate e uscite della banca.
Performance Review System. Il tavolo mensile di C-level che misura tutto quello che sta sopra. P&L vs budget, KPI commerciali, runway, scostamenti del Revenue Model. Guidato dal CFO come validatore dei numeri, ma con tutte le aree intorno al tavolo.
La logica è una catena: il Revenue Model dice quanto puoi fatturare, l’Action Plan dice cosa devi fare per arrivarci, il Cost & Investment Plan dice quali sono i costi e gli investimenti quantificati, il Cash Flow Plan dice quando entrano e quando escono i soldi, la Performance Review chiude il ciclo confrontando il previsto con il consuntivo e rimanda gli scostamenti a monte per aggiornare il Revenue Model.
Questa è quella che si chiama davvero Strategia.
Di seguito il meccanismo dell’MVPlanning in una immagine:
Vediamo ora insieme i singoli elementi
Step 1 - Il Revenue Model
Il Revenue Model è il documento che risponde alla domanda da cui siamo partiti: quanto fatturerai nei prossimi sei mesi, e nei dodici dopo. La risposta non è un numero buttato lì, è una stima costruita su come funziona davvero la tua azienda.
La costruzione è bottom-up, mai top-down.
Si parte dai canali di acquisizione (outbound, inbound, LinkedIn ADV, Meta ADV, Google ADV, referral, contenuti, eventi). Per ognuno si calcolano il costo per lead, il numero di lead generati al mese, e i tassi di conversione di ogni step del funnel: lead → opportunity → vendita chiusa. Si distingue per linea di business, per segmento di cliente, per tipo di prodotto, perché il valore unitario e la durata del contratto cambiano da segmento a segmento. Sui ricavi ricorrenti si applica il tasso di retention, distinguendo primo contratto e rinnovo (il churn del primo anno è quasi sempre più alto di quello degli anni successivi). Si proietta tutto su mesi specifici, non su trimestri.
In alcuni casi è opportuno costruire anche delle cohoort analysis che simulano il comportamento dell’utente.
Il risultato è una griglia mensile che dice, per ogni mese, quanto fatturerai e da dove arriva quel fatturato e che va aggiornata poi con i dati actual mensili. Quando si aggiorna con i consuntivi reali, ti dice se le tue assunzioni sul mercato erano giuste o se devi rivederle.
Cosa cambia in azienda quando questo numero esiste? Cambia tutto quello che ci sta sotto. Le decisioni su quante persone assumere e quando, su quanto budget marketing investire e su quali canali, su che prezzo tenere e quando alzarlo, smettono di essere intuizioni del fondatore e diventano scelte calibrate su una traiettoria nota. Diventa anche possibile, finalmente, distinguere fra un mese andato male per ragioni di mercato (CPL salito su LinkedIn) e un mese andato male per ragioni interne (l’account executive ha chiuso meno del solito). Sono problemi diversi, con soluzioni diverse, e senza Revenue Model si rispondono entrambi con “vediamo come va il prossimo mese”.
Chi non ha un Revenue Model strutturato sta scegliendo a caso la strategia. Può usare leve sbagliate (più marketing quando il problema è il pricing), può sbagliare il timing (assunzioni mesi prima del necessario, o mesi dopo), può commettere errori sia strategici sia operativi senza accorgersene. Il Revenue Model è il primo passo per uscire da questo modo di lavorare.
Step 2 - L’Action Plan
Una volta che esiste il Revenue Model, il passo successivo è tradurre le sue ipotesi in azioni concrete e misurabili. È il compito dell’Action Plan, e nella metodologia FinHance è il documento che fa da ponte fra strategia ed execution.
La struttura è semplice ma rigorosa, e tiene insieme quattro livelli. Si parte da una fotografia del contesto: chi siamo, su quale mercato, contro chi competiamo, dove sono le nostre debolezze, quali opportunità possiamo cogliere. Da lì derivano sette o otto obiettivi strategici, ognuno con il proprio razionale, le leve principali, i rischi, un KPI di risultato con target numerico e una timeline. Sotto agli obiettivi vivono venti-trenta azioni concrete (l’orizzonte è sempre 12 mesi): ognuna con responsabile nominato, data di inizio e fine, costo stimato, priorità, e dipendenze esplicite dalle altre azioni. Sotto alle azioni, infine, stanno i KPI di esecuzione: almeno un indicatore per ogni azione che dice se sta producendo l’effetto previsto.
Il legame con il Revenue Model è diretto. Se il Revenue Model assume trecento lead al mese da LinkedIn ADV, l’Action Plan contiene l’azione concreta che produce quei trecento lead: budget di campagna, responsabile, scadenza, KPI di esecuzione (CPL target, numero lead consegnati). Se il Revenue Model assume un tasso di conversione del 5% lead-to-opportunity, l’Action Plan contiene il lavoro su qualità del messaging, training dell’account executive, pipeline diagnostics. Niente nel Revenue Model resta orfano di un’azione corrispondente.
CFO Tip 2: le ipotesi del Revenue Model senza un Action Plan che le produca sono numeri scritti su carta. L’Action Plan è il documento che le fa accadere.
Il risultato è una catena tracciabile: dalle ipotesi di funnel del Revenue Model alle azioni operative dell’Action Plan ai KPI mensili di esecuzione. Quando in Performance Review emerge uno scostamento sui ricavi, si risale all’azione che doveva generarli, al responsabile che l’aveva in carico, al KPI che non è stato raggiunto. La domanda “perché abbiamo venduto meno del previsto” diventa rispondibile, perché esistono due documenti, uno sopra l’altro, che dicono esattamente cosa avrebbe dovuto succedere e chi doveva farlo succedere.
Step 3 - Il Cost & Investment Plan
Una volta che sai cosa vuoi fatturare e cosa devi fare per arrivarci, devi sapere quanto ti costa farlo. È il compito del Cost & Investment Plan, ed è il pezzo del puzzle che la maggior parte degli imprenditori chiama “il budget” pensando che sia il punto di partenza, mentre nella metodologia MVPlanning è il terzo passo.
Il motivo è che un budget costruito senza un Revenue Model alle spalle e senza un Action Plan che lo orienti è un esercizio di estrapolazione: si prende il consuntivo dell’anno precedente e si applicano percentuali di crescita o di efficientamento, sperando che funzioni oppure, peggio, si chiede ai C level di stimare i costi della propria area senza essere allineati su obiettivi e azioni comuni. Un Cost & Investment Plan costruito dopo, invece, mette in coerenza tre cose: le ipotesi di ricavo del Revenue Model, le azioni concrete dell’Action Plan, e le risorse economico-finanziarie necessarie per sostenerle.
In pratica vuol dire che ogni voce di costo e di investimento ha un perché legato a una decisione strategica. Le assunzioni previste seguono il piano di crescita commerciale (se il Revenue Model assume più lead, l’Action Plan prevede un’assunzione SDR, il Cost Plan ne carica il costo). Gli investimenti in marketing seguono i canali identificati come prioritari nel Revenue Model. Gli investimenti in tecnologia o macchinari seguono i progetti dell’Action Plan, non le sensazioni di chi gestisce gli acquisti. Quando un costo non ha un perché collegato a una delle ipotesi del Revenue Model o a una delle azioni dell’Action Plan, è una bandiera rossa: o è un costo strutturale che va comunque sostenuto, o è una voce di sprawl da rivedere.
L’orizzonte di partenza è 12 mesi, ma una volta consolidato, il piano si estende a 3-5 anni come business plan: stessa struttura, stesse logiche, semplicemente proiettate più in là, con un livello di dettaglio decrescente sull’orizzonte lungo.
Il Cost & Investment Plan è anche il documento che rende le decisioni di investimento argomentabili, sia internamente (al board, ai soci) sia esternamente (a una banca, a un fondo, a un advisor in vista di un’operazione straordinaria). Quando un investimento è collocato dentro una catena Revenue Model → Action Plan → Cost Plan, smette di essere una scelta da difendere e diventa una conseguenza logica della strategia. Cambia anche la qualità della conversazione con chi finanzia: l’imprenditore non sta chiedendo soldi per un’idea, sta chiedendo soldi per un’ipotesi strutturata che ha un ritorno tracciabile.
Step 4 - Il Cash Flow
Ahi Ahi questa cassa!
Origine dei crucci della maggior parte degli imprenditori!
La cassa, visto che è Il King come sapete bene, va domata non subita.
I costi sul P&L non sono soldi che escono. I ricavi sul P&L non sono soldi che entrano. La differenza fra competenza e cassa è quello che fa fallire aziende profittevoli sulla carta, ed è la ragione per cui il Cash Flow è un componente a sé, non un appendice del budget e occhio a chi vi fa “la strategia” se vi accorgete che non ha chiaro questi meccanismi di liquidità.
Nella metodologia del MVPlanning, il Cash Flow parte come modello indiretto: si costruisce sopra al P&L del Cost & Investment Plan, applicando le variazioni di working capital (crediti commerciali, debiti verso fornitori, scorte) e separando le voci che impattano cassa da quelle puramente contabili (ammortamenti, accantonamenti), è un rendiconto finanziario indiretto se la vogliamo dire in tecnicese. L’orizzonte è lo stesso del Cost & Investment Plan: 12 mesi all’inizio, esteso a 3-5 anni quando il business plan è completo. La cadenza di aggiornamento è mensile, allineata con la Performance Review.
Un cash flow indiretto è sufficiente per la maggior parte delle PMI italiane in regime ordinario. Permette di capire dove si va, su che orizzonte di liquidità si gioca la partita, e quando bisogna iniziare a preoccuparsi di un buco. Quando l’azienda cresce, o quando la cassa diventa critica (penso alle aziende in Composizione Negoziata, o a startup in fase di runway breve), allora vale la pena valutare un software di tesoreria che generi un cash flow diretto: entrate e uscite previste settimanalmente/giornalmente, scadenziario clienti e fornitori in tempo reale, con la possibilità di simulare scenari di rinegoziazione. È un investimento, e va fatto quando la complessità lo richiede. Metodo diretto e indiretto sono complementari.
Per le startup il discorso cambia in profondità. Il Cash Flow Plan diventa quasi lo strumento principale di gestione, non un supporto. Il runway, cioè il numero di mesi che restano prima che la cassa finisca, va calcolato esplicitamente in entrambi gli scenari del Revenue Model: sul base case (per la pianificazione standard) e sul downside. Il monitoraggio è stretto, settimanale minimo, e funge da radar di prossimità che ti dice quando devi smettere di pianificare e cominciare a tagliare. Un founder che non sa, su entrambi gli scenari, quando finiscono i soldi, non sta facendo strategia, non sta cambiando il mondo, non sta gestendo il business… sta confindando in un miracolo.
Step 5 - Il Performance Review System
Tutto quello che abbiamo costruito fino a qui (Revenue Model, Action Plan, Cost & Investment Plan, Cash Flow Plan) è un sistema di ipotesi. Per quanto strutturate, restano ipotesi finché non incontrano i numeri veri. La Performance Review è il momento in cui questo incontro succede, ogni mese.
Nella metodologia MVP la Performance Review è un tavolo mensile di C level. Una riunione, due ore, agenda fissa, partecipanti fissi. Siedono tutti i C level: CEO o direzione, CFO o controllo di gestione, head of sales o commerciale/marketing, head of operations, head of product o head of delivery a seconda della natura dell’azienda. Guida il CFO, in qualità di validatore dei numeri, ma il suo ruolo è di orchestratore, non di protagonista. Le aree parlano, tutte, perché ognuna ha pezzi del puzzle che la finanza da sola non può ricostruire.
Quattro tagli di analisi sono sempre sul tavolo. P&L vs budget, per leggere come l’azienda sta performando rispetto alle attese di costi e ricavi. KPI commerciali, per leggere se il funnel del Revenue Model sta producendo quello che doveva produrre (CPL, conversion rate, durata sales cycle, prezzo medio). Runway e posizione di cassa, per leggere la sostenibilità finanziaria nel breve. Scostamenti del Revenue Model, per leggere se le ipotesi di base reggono o se vanno aggiornate. Su questi quattro tagli si misura tutto quello che serve sapere.
Il valore di questa riunione sta nelle domande che gli scostamenti costringono a porsi. Perché il CPL su LinkedIn è salito? È un problema di mercato (la piattaforma è satura, la concorrenza è aumentata) o un problema interno (il messaggio non funziona più, il targeting è sbagliato)? Perché il conversion rate lead-to-opportunity è sceso? È un problema di qualità dei lead (il marketing ne sta portando di sbagliati) o di execution commerciale (gli SDR non stanno qualificando bene)? La retention è sotto target: problema di prodotto, di onboarding, di customer success?
Ogni scostamento risale a un’ipotesi specifica del Revenue Model o a un’azione specifica dell’Action Plan, e ogni ipotesi saltata si traduce in una revisione mirata. Questo è il punto in cui il ciclo si chiude e ricomincia: la Performance Review alimenta l’aggiornamento del Revenue Model, che ricalibra l’Action Plan, che aggiorna il Cost & Investment Plan, che si riverbera sul Cash Flow Plan. Un giro al mese. Niente di più, niente di meno.
L’analisi degli scostamenti: dove tutto si misura
Vale la pena soffermarsi un momento su un punto che a livello accademico è stato studiato a fondo. C’è uno studio di McKinsey che continuo a citare ai clienti perché li sveglia meglio di un caffè. Nell’articolo Bringing a real-world edge to forecasting viene raccontata una survey su 130 CFO, di cui novanta da aziende sotto i duecento milioni di fatturato, l’esatto target dell’imprenditoria italiana di cui sto parlando. I ricercatori hanno cercato di capire cosa distinguesse i CFO soddisfatti dei propri processi di pianificazione da quelli scontenti. La risposta è una sola, e si trova nero su bianco nel testo: il singolo predittore più forte della soddisfazione è la presenza di un rolling forecast. Nello stesso studio, il 40% dei CFO ammette che i propri forecast non sono particolarmente accurati e che il processo richiede troppo tempo.
Lo studio si ferma lì. Il punto interessante per chi guida un’azienda comincia dopo. Il forecast in sé, il numero che proietta, non è quello che fa la differenza. Quello che fa la differenza è l’analisi che lo accompagna: il confronto strutturato fra ipotesi e realtà, mese dopo mese, che trasforma il forecast da esercizio di proiezione in strumento di apprendimento.
E sopra a questo livello operativo ci sta il disegno più grande. Le stesse risposte che ti dicono se l’execution è in linea, lette in chiave pluriennale, ti dicono se la strategia regge o va rivista. Un trimestre con churn più alto del previsto può essere rumore di fondo. Tre trimestri di fila sono un segnale che il modello di acquisizione clienti non funziona come avevi ipotizzato, e che il Revenue Model va riaperto in profondità, non solo aggiornato. Due livelli di lettura della stessa analisi: il primo dice come stai performando, il secondo dice se la rotta è ancora quella giusta.
Le startup sono un altro pianeta
Per una startup, l’orizzonte e la natura del Minimum Viable Planning cambiano radicalmente.
Una startup ha quotidianamente a che fare con animali strani della crescita: un round of funding, un product launch, un’iterazione del modello di business, un go-to-market che cambia. Cose che possono succedere a marzo, a luglio, a novembre, senza preavviso. Il Revenue Model di una startup non si limita a essere aggiornato ogni mese con i consuntivi, va spesso riscritto in profondità: nuove ipotesi sui canali, nuovi segmenti di cliente, nuovi prodotti che entrano nel modello dopo un pivot o un lancio. Il Cost & Investment Plan vive su un orizzonte rolling a 18 mesi, non sull’anno solare. Il Cash Flow Plan è lo strumento centrale, monitorato settimanalmente, con il runway calcolato sia sul base case sia sul downside (entrambi, sempre, perché la disciplina sta proprio nel guardare il numero peggiore).
La Performance Review delle startup diventa una board operativa mensile, più stretta, più tecnica. Founder, eventuale CFO, head of sales, head of product. Si guardano i KPI di traction (MRR, CAC, churn, runway), si confrontano con il piano e con il forecast, si decide cosa fare nel mese dopo. Spesso si decide anche di cambiare un’ipotesi del Revenue Model. Il piano non è sacro, e non deve esserlo: deve essere onesto.
Capito?
Il Finance è il tuo braccio destro.
Una cosa che vale per PMI e startup nello stesso modo: la finanza non è il pivot di tutto, è chi orchestra.
Il Revenue Model lo costruisce il Finance con il commerciale, non per il commerciale. La finanza porta la struttura, il foglio, la logica del funnel, le formule. Il commerciale porta i numeri di campo: il CPL realistico su LinkedIn, il tasso di conversione che vede ogni mese, la durata effettiva del sales cycle, il prezzo medio che il mercato accetta. Quando il commerciale firma quei numeri, si prende il commitment. Quando il commerciale non li firma e li mette qualcun altro, ad aprile quando il numero si rivelerà sbagliato (succederà) la conversazione si sposterà su “non era il mio numero, l’ha messo lei”. La domanda vera, che sarebbe “perché abbiamo venduto meno del previsto”, finisce in secondo piano.
Guai ad dare per buoni dati del Commerciale senza aver capito bene i funnel sales, le conversioni, le logiche di acquisizione.
Lo stesso vale per l’Action Plan, per il Cost & Investment Plan, per il Cash Flow. Il CFO orchestra i documenti, raccoglie gli input dalle aree, mette in matrice, valida i numeri, presenta. Ma ogni voce ha un responsabile che non è il Finance: è il commerciale che firma le ipotesi di ricavo, è il direttore di produzione che firma i costi di produzione, è il marketing che firma i budget di campagna, è l’HR che firma le assunzioni. Il CFO tiene il quadro, non riempie le caselle al posto degli altri.
Una storia vera
L’anno scorso è arrivata in studio una founder di una startup SaaS B2B. 3 milioni di euro di ARR, un round seed chiuso da otto mesi, una runway nominale di quattordici mesi. Mi ha portato il suo piano industriale. Era un file Excel costruito al momento del round, con tre anni di proiezione mese per mese e un fatturato che si quadruplicava entro la fine del secondo anno.
Eravamo a maggio. Le ho chiesto da dove uscissero i numeri di fatturato del piano. Mi ha risposto: “Dal pitch deck del round”. Le ho chiesto se aveva un modello che ricostruisse quel fatturato dai canali, dai funnel, dai tassi di conversione. Mi ha guardato come si guarda un alieno, ma noi CFO ci siamo abituati.
La risposta era no.
Sette mesi senza un Revenue Model. Sette mesi in cui aveva preso decisioni di assunzione, di pricing, di budget marketing sulla base di un numero scritto in un PowerPoint per convincere degli investitori, non sulla base di una stima costruita su come funzionava davvero la sua azienda. Le ipotesi sul churn erano sbagliate, il CAC era cambiato, due assunzioni chiave erano slittate, e il piano del pitch deck era diventato carta straccia senza che nessuno se ne fosse accorto formalmente.
Abbiamo ricostruito il sistema da zero, nell’ordine che ti ho descritto. Revenue Model con tre canali di acquisizione, due segmenti di cliente, conversion rate misurati sui consuntivi degli ultimi sei mesi, retention rate stratificata, tre scenari. Action Plan con ventidue azioni, una per ogni ipotesi del Revenue Model. Cost & Investment Plan riallineato (due assunzioni rinviate, un budget marketing rivisto al ribasso sui canali che non funzionavano, uno aumentato su quello che funzionava). Cash Flow indiretto a 18 mesi con runway calcolato sul base case e sul downside: il base case dava 11 mesi di runway, il downside 7. La founder ha capito in quel momento che dovevano cominciare a parlare con potenziali investitori non a dicembre come avevano previsto, ma a settembre. Performance Review mensile, board operativa, due ore, agenda fissa.
Sei mesi dopo, alla preparazione del prossimo round, gli investitori le hanno detto che era una delle CEO più data-driven che avessero visto nel batch. Lei mi ha scritto, testuale: “Non è che ho cambiato come ragiono, è che ora ho una struttura per ragionare ad alta voce con il team”.
Quella frase, “una struttura per ragionare ad alta voce”, è la cosa migliore che ho sentito dire sul Minimum Viable Planning.
“In preparing for battle I have always found that plans are useless, but planning is indispensable.” Dwight D. Eisenhower
Se sei arrivato fin qui, hai in mente il framework intero. Cinque documenti, una catena logica, un ciclo mensile. Se hai le risorse e il tempo per costruirtelo da solo o con il tuo team interno, hai tutto quello che serve. Se preferisci che lo costruiamo insieme, scrivimi, mi trovi qui
.