In questo articolo6 sezioni · 8 min di lettura
Un’azienda da 18 milioni ha fatto tre bilanci in utile e perso 4 milioni di cassa. Siamo partiti dai numeri al 30 settembre e abbiamo costruito il budget 2027 in tre scenari, con il peggiore preso da Banca d’Italia. Ecco dove arriva il rincaro, quando arriva in banca, e cosa puoi decidere tu in queste settimane di incertezza.
Dei camionisti fermi sai già tutto. Il gasolio a 2 euro e 30, i distributori a secco, gli scaffali vuoti al Sud.
Quello che forse ti è sfuggito è la lista di richieste che il comitato dei trasportatori siciliani ha portato al ministero (la riporta Rainews). Non chiedono solo un prezzo più basso. Le prime due voci sono pagamenti arretrati e crediti d’imposta già maturati, soldi che lo Stato gli deve e che non riescono a spendere. Il problema che li ha fermati esisteva da mesi, un credito che sta sulla carta e una cassa che diminuisce. Il gasolio ha solo alzato il coperchio.
Per questo la protesta ci ha fatto pensare a un’azienda che seguiamo, componentistica per l’automotive, 18 milioni di ricavi, 70 persone, due terzi del fatturato all’estero. Anche lei ha fatturato e anche a lei la cassa è sottile, prima ancora del rincaro. Quando settimana scorsa la Banca d’Italia ha pubblicato le proiezioni 2027 con tre scenari sul petrolio, abbiamo preso i suoi numeri e abbiamo fatto degli scenari di budget (worst, base e best case).
Il conto vale per chiunque abbia clienti che pagano a n-giorni. Se la tua merce viaggia su un camion, vale doppio.
Fatturi, ma la cassa non c’è mai. Qui, 4 milioni in meno in due anni
L’azienda ha chiuso in utile il 2023, il 2024 e il 2025, e nel frattempo la cassa è passata da 6 a 2 milioni. Tre bilanci in utile, 4 milioni spariti. Nessuno dei due soci sapeva dire dove fossero finiti.
Erano finiti nel circolante, cioè nei soldi che l’azienda anticipa tra quando compra e quando incassa. Quell’anticipo è cresciuto per quattro ragioni che si sono sommate, perché i clienti hanno cominciato a pagare più tardi mentre il magazzino cresceva per non restare senza pezzi, gli acconti che i clienti versavano all’ordine si sono quasi azzerati e i fornitori, stretti a loro volta, hanno chiesto di essere pagati prima.
Il risultato delle quattro cause insieme è un numero solo. Tra l’acquisto dell’acciaio e l’incasso del pezzo finito oggi passano 187 giorni, contro 126 due anni prima. Due mesi in più da anticipare, su 18 milioni di giro, sono circa 3 milioni di cassa, ed è lì che sono finiti gli utili.
Il quarto milione è andato a rimborsare i mutui fino all’ultima rata, quindi oggi l’azienda si trova in una posizione scomoda, zero debito e la cassa più bassa degli ultimi quattro anni. Non ha più niente da rimborsare, ma non ha nemmeno un cuscino. Qualunque rincaro, da qui in avanti, lo paga di tasca sua o lo chiede alla banca.
Se hai una società di servizi e stai pensando “io il magazzino non ce l’ho”, guarda due delle quattro cause. Clienti che pagano tardi e acconti che spariscono non hanno niente a che fare con la benzina, e nel 2027 sono le due che pesano di più.
Perché il rincaro del 2027 lo paga il margine, e poi la banca
Il numero che probabilmente hai sentito è l’inflazione al 3,2 per cento. Quello che non hai sentito è chi la paga, e Banca d’Italia lo scrive in tre passaggi che si tengono l’uno con l’altro.
Il primo è una frase. “La trasmissione dei rincari ai prezzi degli altri beni rimane limitata.” Detta male, le imprese non riusciranno a scaricare il rincaro sui clienti, quindi la differenza la paga il margine. Il Bollettino economico uscito lo stesso giorno lo conferma a consuntivo, i margini nell’industria stanno già scendendo.
Se il margine scende e il circolante cresce, l’azienda ha bisogno di soldi, e infatti il secondo passaggio riguarda il credito. Banca d’Italia scrive che la domanda di prestiti arriva soprattutto per finanziare scorte e circolante, ma il credito cresce solo per le imprese grandi, per le piccole si contrae, e l’accesso è peggiorato “in modo più marcato per le aziende con meno di 50 addetti”. Chi chiede un fido nel 2027 lo trova più difficile.
Lo trova anche più caro, che è il terzo passaggio, perché l’Euribor a tre mesi passa dal 2,4 di quest’anno al 3,3 nel 2027, mezzo punto sopra la stima di giugno. La catena intera è questa. Il rincaro comprime il margine, il margine compresso costringe a chiedere credito, il credito costa di più ed è più selettivo. Chi arriva al 2027 con poca cassa paga tre volte.
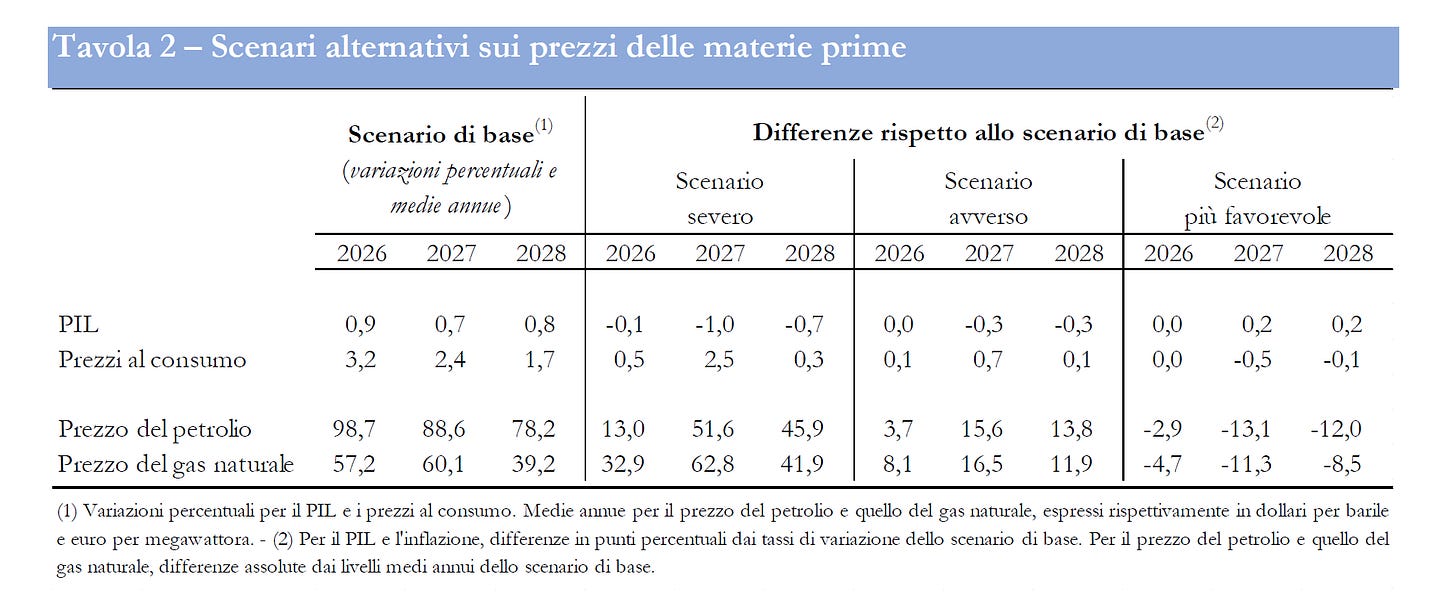
Per misurare quanto, Banca d’Italia pubblica anche tre scenari, con petrolio e inflazione che salgono di gradino in gradino. Nessuna PMI che conosciamo ha un budget con questi scenari. Noi gli abbiamo usati.
Il budget 2027 in tre scenari, e dove finisce la cassa
Siamo partiti dal consuntivo al 30 settembre, non dai bilanci. Con i nove mesi chiusi e gli ultimi tre stimati (il forecast che chiamiamo 9+3) abbiamo ricostruito come finisce il 2026. Da quel punto di arrivo abbiamo costruito il budget 2027 tre volte, best, base e worst.
I volumi sono fermi in tutti e tre, perché l’automotive europeo non promette crescita. Cambiano i prezzi di tre righe, materie, trasporti ed energia, personale, e cambia la velocità con cui i clienti pagano. Il best usa le quotazioni di oggi, il base un petrolio più caro di una quindicina di dollari, il worst è lo scenario “severo” di Banca d’Italia, quasi cinquanta dollari in più e clienti che allungano di un mese.
Nel best la cassa tiene, perché i mutui sono finiti e il margine, pur ridotto, copre il circolante. Nel base il margine scende di un quarto e la cassa resta ferma dov’è oggi.
Nel worst il margine si dimezza, i clienti pagano a quattro mesi e il magazzino, rivalutato ai nuovi prezzi, assorbe altra cassa. A fine 2027 in banca resta meno di un mese di costi. Da lì basta un cliente in ritardo per dover chiedere il fido, ed è qui che il petrolio colpisce la seconda volta, attraverso il tasso. Una linea di circolante da un milione e mezzo, con l’Euribor al 3,3 e uno spread normale per una PMI, costa circa 80 mila euro l’anno di interessi. Oggi l’azienda ne paga 33 mila in tutto. Gli oneri finanziari si moltiplicano per due e mezzo senza che nessuno abbia fatto un investimento.
Perché il gasolio finisce nello stato patrimoniale
Nel conto economico il rincaro lo vedi subito, mentre nello stato patrimoniale lavora sotto, ed è lì che fa più danno.
La parte visibile è semplice da seguire, perché il trasportatore manda la fattura con il supplemento carburante, il fornitore di acciaio fa lo stesso dato che anche lui paga un trasportatore, e la bolletta del capannone arriva più alta. Sono righe di costo che salgono e le leggi a fine mese.
La parte nascosta nasce dalle reazioni di tutti gli altri al rincaro. Il Bollettino nota che l’industria sta accumulando scorte di prodotti finiti per non fermarsi se le forniture si interrompono, quindi cassa che si ferma a magazzino a un prezzo più alto di sei mesi fa. I clienti grandi, che a loro volta proteggono la liquidità, pagano qualche giorno dopo. I fornitori, stretti come i camionisti, chiedono di essere pagati qualche giorno prima. Ognuna di queste reazioni allunga il ciclo di cassa, e ogni giorno in più di ciclo, su 18 milioni, vale 50 mila euro.
Alla fine di questa catena c’è la banca, che legge il risultato senza vedere le cause. Vede fatturato fermo, magazzino e crediti che crescono, margine che scende e una richiesta di fido nuova. Dal suo punto di vista l’indebitamento cresce senza che il giro d’affari lo giustifichi, e nel 2027 farà questa lettura con i criteri più severi che Banca d’Italia ha appena descritto. Il gasolio ha solo reso visibile un problema di circolante che c’era già.
Cosa decidi tu, qualunque cosa decidano a Roma
Sul prezzo del gasolio non hai voce. Sulle tre cose che nel worst ti portano in banca, sì.
La prima è il budget. Lo rifai in tre scenari e lasci che sia il worst a decidere quanta cassa tenere, perché il best serve per il bonus dei commerciali e il worst per dormire sereni. Se il worst chiude sopra un mese di costi, puoi aspettare. Se chiude sotto, come in questo caso, la banca la cerchi adesso, finché i numeri sono buoni.
La seconda sono gli acconti, perché sono la causa del buco più facile da chiudere. Due anni fa i clienti di questa azienda anticipavano all’ordine più di un milione, oggi quasi niente. Era finanziamento a tasso zero, e nessuno si è accorto di averlo perso perché la cassa era ancora alta. Con il gasolio in fattura, una clausola di adeguamento sui trasporti e un anticipo sugli ordini nuovi si negoziano meglio mentre il rincaro è sui giornali.
La terza è la linea di circolante, che si apre quando non serve. Oggi l’azienda ha patrimonio solido, zero debito e tre bilanci in utile, quindi la banca firma e magari quota anche un tasso fisso. Tra sei mesi, con il margine dello scenario base e i criteri del 2027, firma lo stesso ma a condizioni peggiori, oppure chiede garanzie che oggi non chiederebbe.
I camionisti che hanno bloccato il Sud e gli imprenditori di questa azienda non si conoscono e lavorano a mille chilometri di distanza. Avevano lo stesso problema, un credito che esiste sulla carta e una cassa che non lo vede, e la stessa tentazione, aspettare che qualcuno a Roma risolvesse il prezzo del gasolio. Il prezzo del gasolio non lo decide nessuno dei due. I giorni di incasso, gli acconti e la linea di cassa, invece, sì.
Se il bilancio dice utile e il conto corrente dice altro, mandami i numeri.
Sono Mattia Marcon, CFO fractional e co-fondatore di FinHance. Con Chiara Bastianelli e il team siamo la funzione finance in outsourcing degli imprenditori di PMI italiane, che hanno un passaggio importante davanti.
Di solito ci chiamano poco prima di quel passaggio. Gli investitori ti chiedono i numeri. Stai per fare un investimento grosso. Il tuo CFO se ne va. Tocca alla generazione dopo. Fatturi, ma la cassa non c’è mai. Pensi di vendere. Se ti riconosci in uno di questi sei, rispondi a questo articolo o scrivi a info@finhance.it.
LinkedIn: Mattia Marcon
Website: finhance.it
Fonti
Banca d’Italia, Proiezioni macroeconomiche per l’economia italiana, 16 ottobre 2026,
https://www.bancaditalia.it/pubblicazioni/proiezioni-macroeconomiche/Banca d’Italia, Bollettino economico n. 4/2026, 16 ottobre 2026, https://www.bancaditalia.it/pubblicazioni/bollettino-economico/