Quando un manager valuta un investimento basandosi sulla formula “Ricavi Totali futuri - Costi Totali”, non sta compiendo solo una semplificazione leggera ma sta commettendo un errore metodologico che può portare alla distruzione sistematica del valore aziendale.
Come mai questo approccio è fallace e pericoloso e come invece si dovrebbe strutturare una valutazione finanziaria professionale (o chiamare il CFO)?
Vediamo insieme i punti principali e soffermiamoci su errori comuni e consigli.
1. L’Errore della “Somma Algebrica”: ignorare il valore temporale
Sommare flussi di cassa che avvengono in momenti diversi (es. Anno 1 + Anno 5) è un errore fondamentale di matematica finanziaria, è, potremmo dire, paragonabile alla somma di mele con pere che fin dalle elementari ci viene mostrata come spauracchio massimo matematico. Di base significa giudicare delle dinamiche anche strategiche confrontando numeri che non sono omogenei quindi non possono essere paragonati, in altre parole stiamo commettendo un errore manageriale imperdonabile.
Il Principio di buon senso: Il denaro ha un valore legato al tempo. Un Euro oggi vale più di un euro domani. Perché? Perché l’Euro che abbiamo in tasca possiamo immediatamente investirlo oggi stesso e generare rendimento. L’Euro futuro no.
La Realtà Tecnica: Il metodo della semplice sottrazione ignora il costo opportunità. Se l’azienda spende cassa oggi, rinuncia al rendimento che avrebbe potuto ottenere investendo quella cassa altrove con un profilo di rischio simile.
Senza attualizzare i flussi futuri, stiamo implicitamente assumendo che il capitale sia gratuito e che l’inflazione e il rischio non esistano e questo è un altro grave errore, vediamo perché.
L’errore sul profitto: ignorare il costo dell’equity
La differenza tra “Entrate” e “Uscite” o “Ricavi” e “Costi” calcola, al massimo, un utile contabile. Ma l’utile contabile è una metrica incompleta per le decisioni di investimento.
Il Principio: Il capitale proprio (Equity) non è gratuito. Gli azionisti si aspettano una remunerazione per il rischio che assumono investendo nell’azienda invece che in un titolo di stato privo di rischio.
La Realtà Tecnica: Un progetto può mostrare un utile contabile positivo (Ricavi > Costi espliciti) ma generare un Profitto Economico negativo (distruggere valore) se il rendimento non copre il costo del capitale proprio.
La semplice sottrazione ignora completamente questa voce di costo implicita ma reale.
3. La Soluzione del CFO: Disciplina Finanziaria tramite DCF e WACC
Per valutare correttamente se un progetto crea valore, abbandoniamo l’algebra lineare per la atematica finanziaria e utilizziamo il metodo dei flussi di cassa scontati (Discounted Cash Flow o, abbreviando, il metodo DCF). Questo richiede due strumenti fondamentali:
A. Il WACC (Weighted Average Cost of Capital)
Non usiamo un tasso a caso. Calcoliamo il costo medio ponderato di tutte le fonti di finanziamento dell’azienda.
Il WACC integra il costo del debito (al netto dello scudo fiscale, poiché gli interessi sono deducibili) e il costo dell’equity (stimato spesso tramite modelli come il CAPM, che considera il rischio sistematico o Beta),.
Funzione: Il WACC rappresenta il rendimento minimo (hurdle rate) che ogni progetto deve superare solo per mantenere intatto il valore dell’azienda. Qualsiasi rendimento inferiore al WACC, anche se positivo in termini contabili, sta impoverendo gli azionisti.
CFO Tips: quali possono essere dei valori di riferimento del WACC? Come valore minimo possiamo considerare il valore dei titoli di stato, come massimo potremmo pensare al valore che applica il Venture Capital che per natura compie gli investimenti più rischiosi e perciò con tassi di ritorno attesi maggiori.
Per riassumere il concetto inventiamoci una scala, una scala del rischio e del rendimento, suddividendola in questo modo:
• Zona “Fredda” (2% - 4%): È il rendimento dei Titoli di Stato. Se il tuo business rendesse così poco, converrebbe chiudere e prestare i soldi allo Stato senza rischiare nulla. Questo è il tuo pavimento invalicabile.
• Zona “Tiepida” (7% - 10%): Qui troviamo le Grandi Multinazionali quotate (es. Coca-Cola, IBM). Hanno accesso facile al credito e rischi molto controllati.
• Zona “Calda” (11% - 16%): È il range tipico per una PMI sana. Sconti un premio per le dimensioni più piccole e per il fatto che le tue quote non sono liquide come quelle in borsa.
• Zona “Bollente” (30% - 50% o più del 50%): È il territorio del Venture Capital. Chi investe in startup innovative chiede questi rendimenti perché sa che molte falliranno. Se la tua azienda è stabile, non dovresti mai avere un costo del capitale così alto.
B. Il Net Present Value (NPV), questo sconosciuto
Al posto della “sottrazione semplice”, utilizziamo la formula del Valore Attuale Netto:
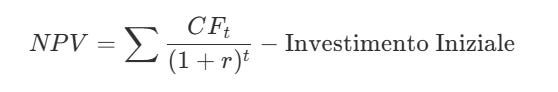
L’NPV rappresenta quindi la somma algebrica di tutti i flussi di cassa futuri attualizzati al tasso WACC e sottrae l’investimento iniziale.
La Decisione:
◦ NPV > 0: Il progetto genera un rendimento superiore al costo del capitale.
Significa che il CFO approverà l’investimento perché questo aumenta la ricchezza degli azionisti
◦ NPV < 0: Il progetto, anche se potrebbe generare utili contabili nel tempo, non ripaga il costo del capitale e il rischio temporale.
Il CFO respingerà il progetto.
4. Dal profitto ai flussi di cassa (Cash Flow)
Un altro errore comune è confondere l’utile netto con la cassa disponibile. Nelle nostre valutazioni usiamo il Free Cash Flow to Firm (FCFF), non l’utile netto.
Perché? PErché L’utile netto include voci non monetarie (come gli ammortamenti) e ignora investimenti essenziali come le spese in conto capitale (CapEx) e le variazioni del capitale circolante netto (es. aumento scorte o crediti).
I manager, soprattutto quelli che presidiano aree che cubano investimenti strategici importanti, devono capire che la cassa è la realtà, l’utile è “un’opinione” contabile. Un progetto che richiede enormi investimenti in magazzino potrebbe mostrare utili alti ma drenare cassa, portando l’azienda in crisi di liquidità.
D’altronde la massima più ripetuta nel mondo Finance è
Cash is King!
Conclusioni
Adottare il WACC e l’NPV non è pignoleria, è come devono essere valutati gli investimenti e le strategie.
Valutare o peggio, autorizzare, un investimento facendo la somma tra ricavi e costi o entrate e uscite è uno stile manageriale superficiale che nuoce alle aziende.
Un breve accenno alla “Strategia”.
Questa parola ad oggi abusata nei contesti aziendali senza numeri (numeri corretti!) a supporto non può essere definita una vera e propria strategia è, piuttosto, uno storytelling.
Il compito (a volte ingrato!) del CFO è spostare la discussione dal “sembra profittevole” al “crea valore economico aggiunto sopra il costo del capitale”.
Questa è l’unica via per tutelare la sostenibilità a lungo termine dell’impresa.